Medici, odontoiatri, farmacisti, infermieri, veterinari. Per chi lavora in sanità, soprattutto da libero professionista, la pensione futura dipende quasi interamente dalla propria Cassa di previdenza. E non sempre basta a mantenere
il tenore di vita raggiunto negli anni di lavoro. FondoSanità è nato proprio per colmare questa distanza.
Dal 1° ottobre 2026 ha cambiato nome: oggi si chiama FondoPro e punta ad accogliere una platea più ampia di professionisti.
In questo articolo vediamo cos'è, chi può aderire, come investe i contributi, quanto costa e cosa cambia per chi è già iscritto.
📖 Cos'è FondoSanità e perché ora si chiama FondoPro?
FondoSanità è un fondo pensione negoziale di categoria, cioè riservato a specifiche categorie professionali. È iscritto all'Albo COVIP con il numero 77 dal 1999 e opera senza scopo di lucro. È nato come fondo pensione dei dentisti. Si è poi esteso a tutte le professioni sanitarie per iniziativa di ENPAM, ENPAF, FNOPI (ex IPASVI) e SIVEMP, che ne sono le fonti istitutive.
Dal 1° ottobre 2026 il nome ufficiale è FondoPro, Fondo Pensione Complementare a Capitalizzazione per i Professionisti, e il sito è diventato fondopro.it.
Per chi è già iscritto non cambia nulla di sostanziale:
✅ la posizione previdenziale prosegue senza interruzioni;
🔑 area riservata e credenziali restano le stesse;
✅ IBAN, sede e organi del fondo non cambiano;
🏦 nei bonifici cambia solo il nome del beneficiario.
Il nome è nuovo, il fondo è lo stesso.
🎯 Chi può aderire?
Possono iscriversi:
✅ gli iscritti e i dipendenti delle fonti istitutive (ENPAM, ENPAF, FNOPI, SIVEMP) e del fondo stesso;
🏛️ gli iscritti agli enti di previdenza privati aderenti all'AdEPP che hanno deliberato l'adesione al fondo;
✅ dal 1° dicembre 2021, gli iscritti ai sindacati CSE e CSE Sanità che esercitano una professione sanitaria o sociosanitaria e sono iscritti a un ordine, albo o collegio;
👨👩👧 i familiari fiscalmente a carico degli iscritti, per esempio i figli.
L'apertura alle Casse dell'AdEPP è la vera novità dietro il cambio di nome. In prospettiva il fondo può accogliere anche professionisti che non lavorano in sanità, se la loro Cassa decide di aderire.
Chi lavora come dipendente in una struttura sanitaria privata può anche destinare al fondo il proprio TFR.
Prima di aderire conviene verificare che la propria Cassa o il proprio ordine rientrino davvero tra le fonti istitutive.
📊 Come vengono investiti i contributi?
Il fondo non investe direttamente. Affida il patrimonio a gestori professionali, selezionati con le procedure previste dalla COVIP. L'iscritto sceglie tra tre comparti:
🛡️Scudo: rischio basso, investe in attività a basso rischio e di pronta liquidità. È pensato per chi dà priorità alla stabilità del capitale.
✅ Progressione: rischio intermedio, con un portafoglio bilanciato tra obbligazioni e azioni.
📈Espansione: rischio medio alto, prevalentemente azionario. È adatto a chi ha un orizzonte lungo e accetta oscillazioni anche marcate da un anno all'altro.
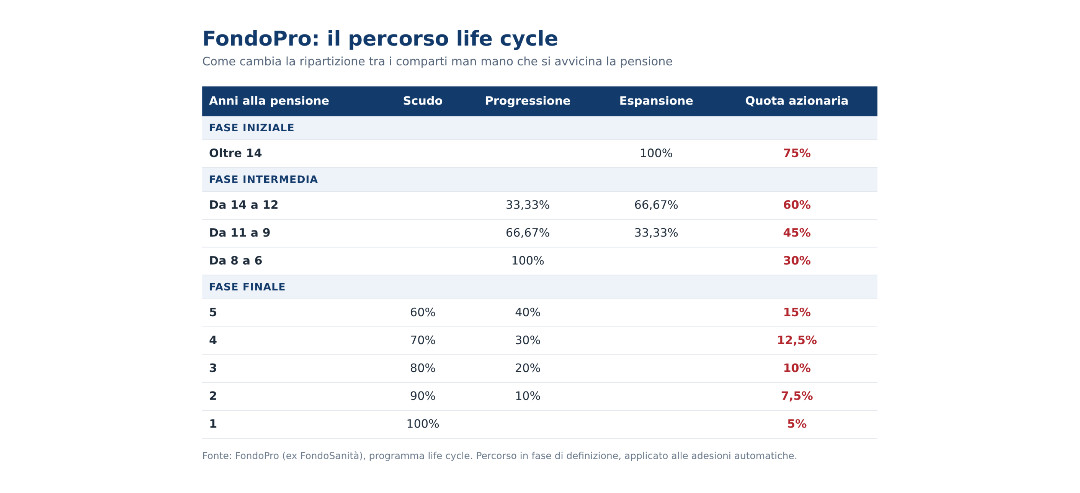
I contributi si possono ripartire su più comparti. La scelta si può modificare una volta ogni 12 mesi. Il fondo sta inoltre definendo un percorso life cycle: una combinazione di comparti che riduce gradualmente la quota azionaria man mano che si avvicina la pensione.
Per ora il percorso si applica a chi entra nel fondo con l'adesione automatica.
I rendimenti storici e il valore delle quote sono pubblicati sul sito del fondo. Come sempre, i risultati passati non dicono nulla di certo su quelli futuri.
Il comparto va scelto in base agli anni che mancano alla pensione e a quanto si è disposti a sopportare le
oscillazioni, non sui rendimenti dell'ultimo anno.
💶 Quanto costa e quali vantaggi fiscali offre?
I costi diretti sono due: 26 euro una tantum all'adesione e 60 euro l'anno di spese amministrative, prelevati dalla posizione. A questi si aggiungono i costi di gestione dei comparti, riportati nella Scheda dei costi.
Una quota fissa pesa in modo diverso a seconda di quanto si versa. Su 1.000 euro l'anno, 60 euro valgono il 6%. Su 5.000 euro scendono all'1,2%.
Per confrontare fondi diversi la COVIP ha introdotto l'Indicatore sintetico dei costi (ISC), calcolato con la stessa metodologia per tutti e pubblicato nella Nota informativa.
Sul piano fiscale valgono le regole di tutta la previdenza complementare:
✅ i contributi sono deducibili dal reddito fino a 5.300 euro l'anno dal 2026 (prima il limite era 5.164,57 euro);
📉 i rendimenti sono tassati al 20%, contro il 26% della maggior parte degli investimenti finanziari;
✅ le prestazioni sono tassate con un'aliquota che parte dal 15% e scende fino al 9% con gli anni di partecipazione.
Per un libero professionista la deduzione vale all'aliquota IRPEF marginale. Ne abbiamo parlato nel dettaglio in Fondi pensione 2026: aumenta la deducibilità fiscale.
Il risparmio fiscale è spesso l'argomento più concreto, ma va letto insieme ai costi e agli
anni che mancano alla pensione.
⚠️ A cosa bisogna fare attenzione?
Alcuni aspetti vanno considerati prima di aderire:
✅il rischio è a carico dell'iscritto: l'importo della pensione complementare non è garantito e dipende dall'andamento dei mercati finanziari;
🔒le somme restano vincolate fino alla pensione, salvo anticipazioni e riscatti nei casi previsti dalla legge;
✅ per i dipendenti, la scelta di destinare il TFR al fondo non è reversibile;
🚫chi aderisce tramite CSE o CSE Sanità e lavora da dipendente non può ricevere il contributo del datore di lavoro eventualmente previsto dal contratto.
C'è poi un tema di tempistiche. La Legge di Bilancio 2026 ha introdotto nuove modalità di erogazione: rendita a durata definita, prelievi liberamente determinabili ed erogazione frazionata, quest'ultima dal 31 ottobre 2026. Il fondo raccoglie già le richieste, ma potrà liquidarle solo dopo gli adeguamenti, previsti entro il 31 dicembre 2026.
I dettagli li trovi in Fondo pensione: dal 31 ottobre 2026 nuove possibilità per ricevere il capitale accumulato.
Anche il percorso life cycle è ancora in fase di definizione: il fondo ha tempo fino al 30 giugno 2027 per adeguarsi alle istruzioni COVIP sulle adesioni automatiche.
Su questo tema trovi i dettagli in TFR e fondi pensione: cosa è cambiato dal 1° luglio 2026?
Un fondo pensione è un impegno di lungo periodo e va valutato dentro un piano complessivo, insieme alla Cassa, agli altri investimenti e alle coperture assicurative.
🧭 Conviene aderire a FondoPro?
FondoPro, l'ex FondoSanità, ha le caratteristiche tipiche dei fondi negoziali: nessuno scopo di lucro, costi fissi contenuti, un'offerta semplice su tre comparti e la vigilanza della COVIP.
Se convenga aderire, però, non dipende dal fondo. Dipende da quanto si può versare, dagli anni che mancano alla pensione, dal reddito da cui dedurre i contributi e da cosa garantirà la propria Cassa.
La domanda giusta non è se FondoPro sia un buon fondo, ma se sia lo strumento giusto per il proprio piano
previdenziale.
