Quando si parla di fondo pensione, l'attenzione si concentra spesso sui versamenti, sulla deducibilità fiscale e sulla scelta della linea di investimento.
Ma c'è un'altra domanda altrettanto importante: come potrò utilizzare il capitale accumulato quando arriverò alla pensione?
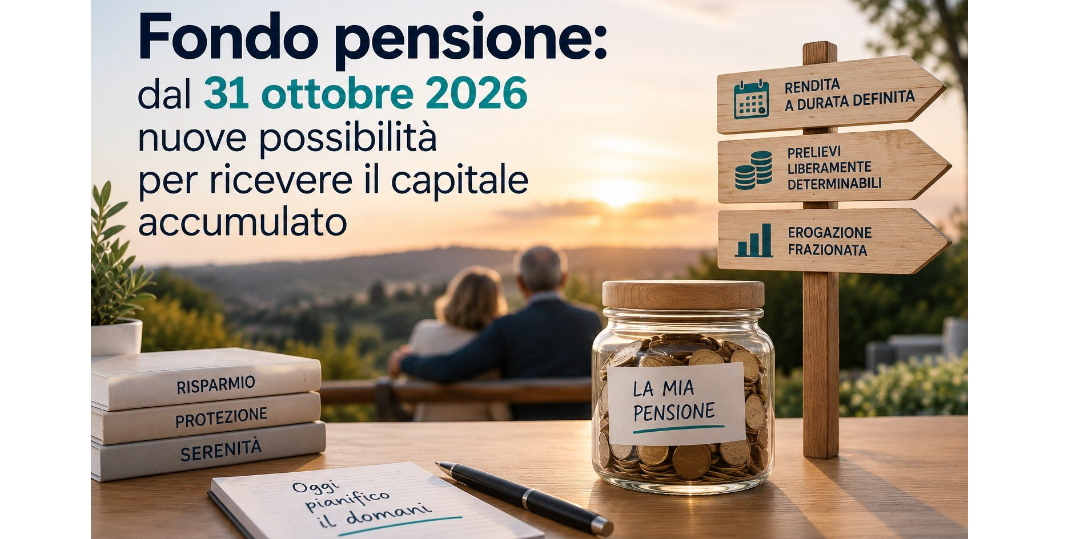
Dal 31 ottobre 2026 aumenteranno le possibilità a disposizione degli iscritti alla previdenza complementare, grazie all'introduzione di nuove modalità di erogazione delle prestazioni.
Vediamo cosa cambia e perché queste novità possono rendere il fondo pensione più flessibile anche nella fase di uscita.
📖 Come funziona oggi l'uscita da un fondo pensione?
Al raggiungimento dei requisiti previsti, l'iscritto può normalmente ricevere la prestazione pensionistica sotto forma di rendita, oppure ottenere una parte del capitale accumulato direttamente in capitale, entro i limiti stabiliti dalla normativa.
Esistono inoltre specifiche situazioni nelle quali è possibile ricevere l'intera posizione in capitale.
Dal 31 ottobre 2026, però, alle modalità tradizionali si aggiungeranno nuove opzioni per gestire nel tempo il capitale accumulato.
🔄 Le nuove modalità di erogazione dal 31 ottobre 2026
La normativa introduce tre ulteriori possibilità.
⏳ 1. Rendita a durata definita
Sarà possibile scegliere una rendita erogata per un numero prestabilito di anni.
Invece di trasformare il capitale in una rendita vitalizia, il patrimonio accumulato potrà quindi essere distribuito gradualmente per un periodo determinato.Una soluzione che può essere interessante, ad esempio, per chi vuole integrare maggiormente il proprio reddito nei primi anni della pensione.
💶 2. Prelievi liberamente determinabili
Un'altra novità riguarda la possibilità di effettuare prelievi il cui importo può essere determinato dall'iscritto, nel rispetto delle condizioni previste.
Il capitale accumulato diventa così più flessibile e può essere utilizzato in funzione delle proprie necessità finanziarie durante la pensione.
📆 3. Erogazione frazionata
La terza possibilità consiste nell'erogazione frazionata della posizione, attraverso pagamenti distribuiti nel tempo.
L'obiettivo è permettere all'iscritto di trasformare progressivamente il patrimonio previdenziale in una fonte di reddito, senza necessariamente riceverlo tutto immediatamente o convertirlo in una rendita vitalizia tradizionale.
🎯 Perché queste novità sono importanti?
La pensione non è uguale per tutti.
C'è chi potrebbe aver bisogno di un reddito aggiuntivo elevato nei primi anni, chi preferisce mantenere una maggiore disponibilità del capitale e chi vuole invece costruire un'integrazione periodica alla pensione pubblica.
Le nuove modalità permettono quindi di personalizzare maggiormente la fase di utilizzo del fondo pensione.
La scelta non dovrebbe però essere effettuata soltanto al momento del pensionamento.
Capire in anticipo come si vorrà utilizzare il capitale aiuta anche a stabilire quanto versare, quale linea di investimento scegliere e quale ruolo attribuire alla previdenza complementare all'interno del proprio patrimonio.
📌 Fondo pensione: non conta solo quanto accumuli
Quando si valuta un fondo pensione, è facile concentrarsi sul beneficio fiscale ottenuto oggi o sul rendimento degli investimenti.
Ma una buona pianificazione previdenziale dovrebbe considerare anche come quel patrimonio verrà utilizzato domani.
Le novità previste dal 31 ottobre 2026 aumentano le alternative disponibili e consentono di adattare maggiormente l'erogazione della prestazione alle proprie esigenze.
Il fondo pensione diventa così non soltanto uno strumento con cui accumulare capitale, ma anche uno strumento con cui pianificare il reddito durante la pensione.
📩 Stai costruendo la tua pensione integrativa?
La scelta del fondo, dei versamenti e della linea di investimento dovrebbe essere coerente anche con il modo in cui vorrai utilizzare il capitale in futuro.
Contattaci per una consulenza indipendente: possiamo aiutarti ad analizzare la tua situazione previdenziale e a costruire una strategia coerente con i tuoi obiettivi di lungo periodo.
