Chi ricopre un ruolo dirigenziale in un'azienda industriale ha accesso a uno strumento di previdenza complementare con caratteristiche molto specifiche: Previndai. È un fondo con oltre trent'anni di storia, un patrimonio che supera i 16 miliardi di euro e un sistema di contribuzione in cui l'azienda versa più del dirigente. Eppure molti iscritti conoscono poco il funzionamento della propria posizione, e spesso lasciano le scelte di investimento in automatico senza mai rivederle.
In questo articolo vediamo cos'è Previndai, come si alimenta, come si investe e quali prestazioni offre, per avere un quadro chiaro del suo funzionamento.
📘 Cos'è Previndai
Previndai è il fondo pensione dei dirigenti di aziende produttrici di beni e servizi il cui rapporto di lavoro è regolato dal CCNL sottoscritto da Confindustria e Federmanager (o da un diverso contratto firmato da almeno una delle due parti).
Alcuni elementi lo distinguono dai fondi pensione aperti o dai PIP:
✅ È un fondo "preesistente", istituito prima del 15 novembre 1992 (l'accordo istitutivo decorre dal 1° gennaio 1990).
🏛️ È un'associazione riconosciuta senza scopo di lucro, gestita pariteticamente dai rappresentanti delle imprese e dei dirigenti.
✅ Opera a contribuzione definita e capitalizzazione individuale: la prestazione finale dipende da quanto si è versato e da come è stato investito.
🔍 È vigilato dalla COVIP ed è iscritto all'Albo dei fondi pensione al numero 1417.
Dal 2018 è possibile iscrivere anche i familiari fiscalmente a carico, estendendo a loro una posizione di previdenza complementare.
🎯 A cosa serve
Lo scopo è costruire nel tempo una rendita o un capitale che si aggiunga alla pensione pubblica. Per un dirigente il tema è particolarmente rilevante: con il sistema contributivo, il rapporto tra ultima retribuzione e prima pensione INPS tende a ridursi sensibilmente proprio per i redditi più alti. La previdenza complementare serve a colmare almeno in parte questa distanza.
💶 Come si alimenta la posizione
La contribuzione a Previndai si compone di tre voci: TFR, contributo dell'azienda e contributo del dirigente. Con il rinnovo contrattuale del 2025 il contributo non è più paritetico: la quota maggioritaria è ora a carico del datore di lavoro.
Le aliquote in vigore dal 1° gennaio 2025
✅ Azienda: 4% della retribuzione imponibile (con un minimo di 4.800 euro annui) più un ulteriore 2%.
👤 Dirigente: 2% della retribuzione imponibile.
✅ Massimale: le aliquote si applicano fino a 200.000 euro di retribuzione annua.
🔄 Flessibilità: previo accordo, l'azienda può farsi carico di un ulteriore 1% al posto del dirigente, che versa così solo l'1%.
Un esempio pratico: con una retribuzione imponibile di 100.000 euro, il contributo complessivo è di 8.800 euro l'anno, di cui 2.000 a carico del dirigente e 6.800 a carico dell'azienda (comprensivi dell'integrazione al minimo). A questi si aggiunge il TFR.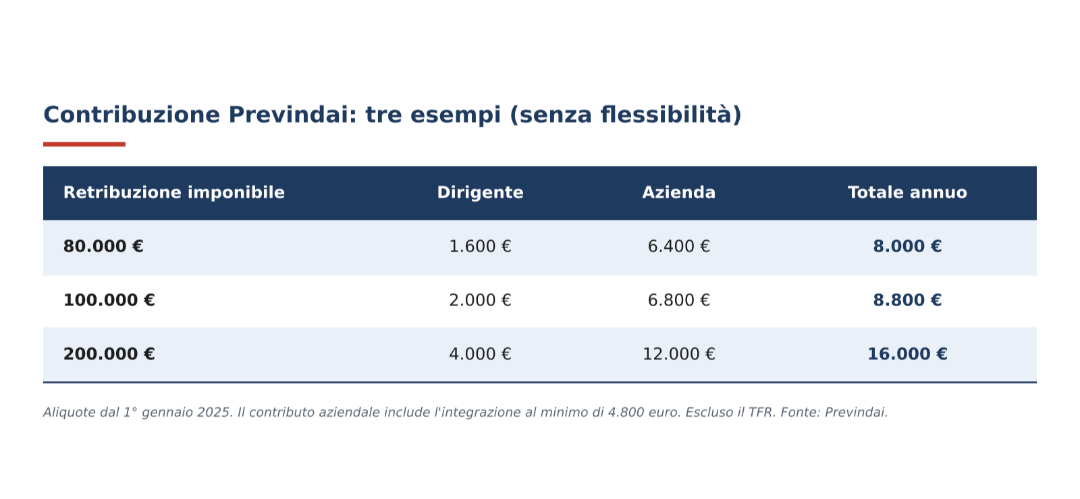 Il TFR: chi è iscritto alla previdenza obbligatoria dopo il 28 aprile 1993 versa l'intero TFR maturando; chi era già iscritto prima può versarne una quota contrattualmente definita oppure l'intero importo.
Un punto da non sottovalutare: è possibile aderire anche con il solo TFR, ma in quel caso il contributo dell'azienda non è dovuto. Chi versa almeno la quota minima a proprio carico ottiene invece il contributo datoriale, che di fatto rappresenta una parte della retribuzione a cui si rinuncia se non si contribuisce.
Sono inoltre previsti contributi aggiuntivi (del dirigente o dell'azienda, senza massimale), versamenti volontari e il conferimento del TFR pregresso rimasto in azienda, se il datore di lavoro è d'accordo. I contributi godono della deducibilità fiscale entro i limiti previsti dalla normativa sulla previdenza complementare.
📊 Le opzioni di investimento
Previndai offre quattro comparti aperti alla contribuzione, con profili di rischio e orizzonti temporali diversi:
✅ Assicurativo 2024 (garantito): protegge il capitale e prevede un rendimento minimo dello 0,5%. Adatto a orizzonti brevi, inferiori a 5 anni.
🛡️Prudente: composizione fortemente obbligazionaria, avviato a settembre 2025 per chi si avvicina al pensionamento.
✅ Bilanciato: portafoglio misto tra obbligazioni e azioni, con un peso leggermente superiore delle prime.
📈 Sviluppo: composizione prevalentemente azionaria, pensata per orizzonti superiori ai 15 anni.
I comparti finanziari investono una piccola parte delle risorse anche in fondi di investimento alternativi (private equity, infrastrutture, direct lending), una scelta avviata a partire dal 2019.
L'iscritto può distribuire la posizione su più comparti contemporaneamente e scegliere allocazioni diverse per il capitale già accumulato e per i versamenti futuri.
I rendimenti più recenti, secondo i dati pubblicati dal fondo:
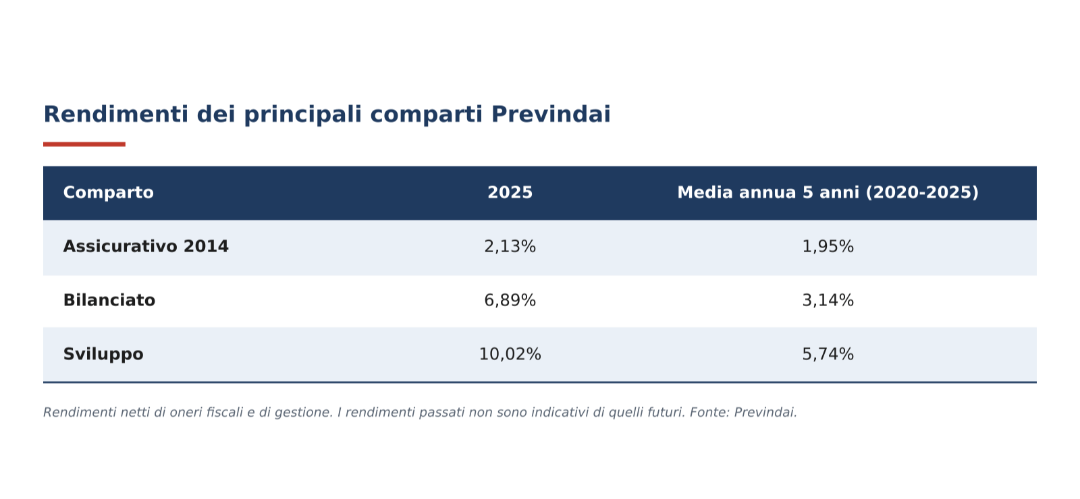 Il dato quinquennale include anni molto diversi tra loro, come il 2022, e per questo va letto su un orizzonte ampio.
🔄 Il profilo Life Cycle
Da giugno 2026 Previndai ha introdotto il Life Cycle, un percorso automatico che sposta progressivamente la posizione dai comparti più dinamici a quelli più prudenti man mano che ci si avvicina alla pensione:
✅ Fino a 51 anni: 100% Sviluppo.
⚖️ Dai 52 ai 56 anni: passaggio graduale verso il Bilanciato.
✅ Dai 57 ai 61 anni: passaggio graduale verso il Prudente.
🛡️ Dai 64 anni: 100% Assicurativo.
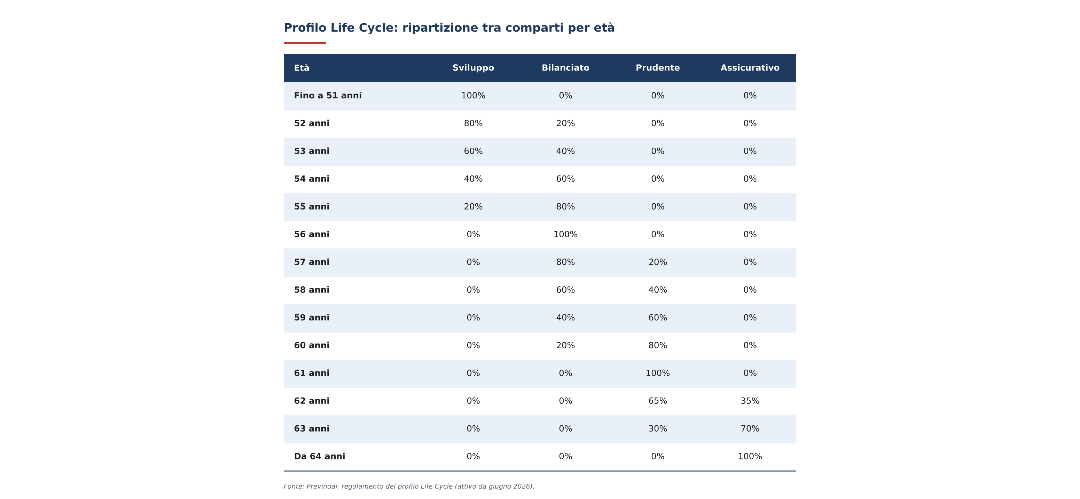
Possono aderire gli iscritti che non hanno ancora compiuto 59 anni; i nuovi aderenti alla previdenza complementare confluiscono automaticamente nel programma. L'adesione è gratuita e il profilo si può disattivare e riattivare in qualsiasi momento.
Il Life Cycle risolve un problema reale, cioè la tendenza a restare troppo prudenti da giovani e a reagire d'impulso nelle fasi di mercato difficili. Resta però un percorso standard basato solo sull'età: non tiene conto del resto del patrimonio, di altre fonti di reddito o di una data di uscita dal lavoro diversa da quella di vecchiaia.
🏦 Le prestazioni: anticipazioni, riscatti, RITA e pensione
Anticipazioni
✅ Spese sanitarie gravi (per sé, il coniuge o i figli): in qualsiasi momento, fino al 75% della posizione.
🏠 Acquisto o ristrutturazione della prima casa (per sé o per i figli): dopo 8 anni di iscrizione, fino al 75%.
✅ Ulteriori esigenze: dopo 8 anni di iscrizione, fino al 30%.
Le anticipazioni possono essere reintegrate in qualsiasi momento.
Riscatti
Sono previsti in caso di perdita dei requisiti di partecipazione: riscatto parziale (50%) ad esempio per inoccupazione tra 12 e 48 mesi o per procedure di licenziamento collettivo; riscatto totale per inoccupazione oltre 48 mesi o invalidità permanente.
RITA (Rendita integrativa temporanea anticipata)
Permette, a chi ha cessato l'attività lavorativa, di ricevere la posizione in forma frazionata fino al raggiungimento dell'età per la pensione di vecchiaia. È uno strumento interessante sia come ponte verso la pensione pubblica sia per il trattamento fiscale favorevole.
Prestazione pensionistica
Al pensionamento, con almeno 5 anni di partecipazione alla previdenza complementare, si può scegliere tra rendita e capitale:
✅ I nuovi iscritti possono ritirare in capitale al massimo il 50% della posizione.
📜 I vecchi iscritti (iscritti alla previdenza complementare prima del 29 aprile 1993) mantengono la possibilità di ritirare l'intero importo in capitale.
Le rendite disponibili sono diverse: vitalizia, certa per 5, 10 o 15 anni e poi vitalizia, controassicurata, con maggiorazione in caso di non autosufficienza (LTC), oltre all'opzione di reversibilità. Dal 1° luglio 2026 sono state introdotte anche la rendita a durata definita e la possibilità di prelievi liberamente determinabili, in alternativa alla rendita vitalizia.
⚠️ Rischi e aspetti da valutare
✅ Scelta del comparto: un'allocazione troppo prudente su orizzonti lunghi riduce il potenziale di crescita; una troppo aggressiva a ridosso della pensione espone a oscillazioni difficili da recuperare.
💼 Adesione con il solo TFR: significa rinunciare al contributo dell'azienda, che a parità di retribuzione è la componente più consistente.
✅ Liquidità limitata: le somme sono vincolate fino al pensionamento, salvo i casi previsti per anticipazioni e riscatti.
🧾 Scelte fiscali: anticipazioni, riscatti, RITA e capitale hanno trattamenti fiscali diversi, e anche il TFR pregresso viene tassato in modo differenziato a seconda del periodo di maturazione.
✅ Designazione dei beneficiari: non è obbligatoria, ma senza di essa la posizione segue le regole successorie ordinarie.
Conclusione
Previndai è uno strumento solido e con condizioni contributive vantaggiose, soprattutto dopo il rinnovo contrattuale del 2025 che ha spostato la maggior parte del contributo sull'azienda. Il valore effettivo che se ne ricava dipende però dalle scelte dell'iscritto: quanto versare, come investire, quando e in che forma ritirare.
Sono decisioni che conviene inquadrare all'interno dell'intero patrimonio familiare, e non solo della singola posizione previdenziale, tenendo conto dell'orizzonte temporale e degli obiettivi di lungo periodo.
📌 Contattaci per una prima consulenza gratuita
