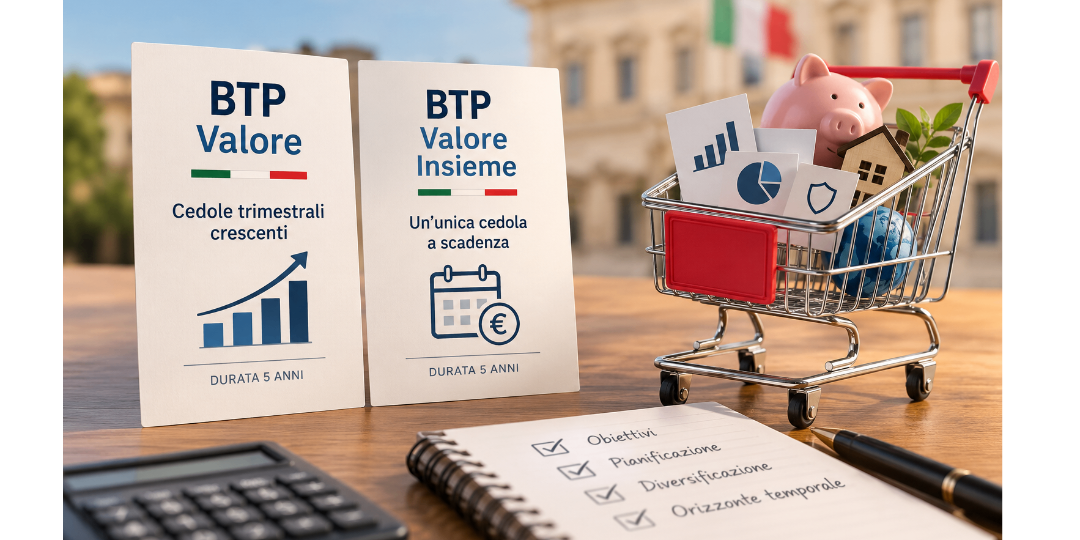
Dal 19 al 23 ottobre 2026 torna il BTP Valore, questa volta con una novità: due titoli di Stato a cinque anni, con modalità differenti di pagamento degli interessi. Ma prima di scegliere quale sottoscrivere, dovremmo porci una domanda più importante: abbiamo davvero bisogno di questo investimento?
Ogni nuova emissione di titoli di Stato italiani attira l’attenzione di migliaia di risparmiatori.Il nuovo collocamento prevede due alternative:
✅ BTP Valore (ISIN IT0005735201): cedole trimestrali crescenti, con un tasso minimo garantito del 3,70% per i primi due anni, del 4,10% per il terzo e quarto anno e del 4,70% per il quinto.
✅ BTP Valore Insieme (ISIN IT0005735227): un’unica cedola pari al 22,25% del capitale investito, corrisposta alla scadenza insieme al rimborso.
Attenzione a non confrontare i numeri in modo superficiale: il 22,25% del BTP Valore Insieme non è un tasso annuo, ma il totale degli interessi maturati in cinque anni.
Entrambi i titoli scadono il 27 ottobre 2031 e prevedono una tassazione agevolata del 12,50%, un investimento minimo di 1.000 euro e nessuna commissione di sottoscrizione durante il collocamento, fatti salvi gli eventuali costi del conto o del servizio di investimento. I tassi comunicati sono minimi garantiti: al termine del collocamento potranno essere confermati o rivisti solo al rialzo.
A differenza delle emissioni precedenti, questa volta non è previsto il premio fedeltà finale per chi mantiene il titolo fino alla scadenza.
Un aspetto interessante è che, secondo quanto comunicato dal Ministero dell’Economia e delle Finanze, i due strumenti sono costruiti per offrire lo stesso rendimento a scadenza, pur distribuendo gli interessi in momenti differenti. La cedola unica del BTP Valore Insieme è infatti più alta della somma delle cedole del BTP Valore (20,30%), perché compensa il fatto di ricevere tutti gli interessi solo alla fine.
La scelta, quindi, non dovrebbe dipendere soltanto dall’importo delle cedole, ma anche dalle proprie necessità finanziarie.
🛒 Il portafoglio finanziario non è un carrello della spesa
Immaginiamo di entrare in un supermercato senza una lista.
Troviamo un prodotto in offerta e lo acquistiamo. Poco dopo ne vediamo un altro apparentemente conveniente e lo aggiungiamo al carrello.
Alla fine abbiamo comprato tante cose, ma non necessariamente quelle di cui avevamo bisogno.
Con gli investimenti succede spesso qualcosa di simile.
Prima acquistiamo un BTP perché offre una cedola interessante. Poi un certificato perché promette un rendimento maggiore. Successivamente un fondo o un ETF perché qualcuno ce lo ha consigliato.
Il risultato è un portafoglio pieno di strumenti finanziari, ma non necessariamente costruito secondo una strategia.
Un portafoglio non dovrebbe essere la raccolta delle migliori offerte finanziarie del momento, ma il risultato di una pianificazione precisa.
🏦 Perché in questi giorni la banca ci propone il BTP Valore?
Nei giorni del collocamento molte banche contattano i propri clienti per proporre la nuova emissione. C’è una ragione precisa, ed è scritta nero su bianco.
Per ogni BTP Valore, il Ministero dell’Economia e delle Finanze riconosce agli intermediari che raccolgono gli ordini dei risparmiatori una commissione dello 0,50% sull’importo sottoscritto. Su 10.000 euro investiti da un cliente, la banca riceve 50 euro dallo Stato.
Non è una nostra interpretazione: il meccanismo è descritto dal Ministero dell’Economia e delle Finanze, al paragrafo 3 della nota tecnica per gli intermediari pubblicata per questa emissione.
Questa commissione non è a carico del risparmiatore, che acquista il titolo a 100 senza costi di sottoscrizione. Crea però un incentivo a proporlo, che non ha nulla a che vedere con il fatto che sia adatto o meno al portafoglio di chi lo riceve.
Non è un motivo per scartare il BTP Valore, ma è un buon motivo per chiederci se una proposta nasce dalle nostre esigenze o dal calendario delle emissioni.
📉 Il rendimento nominale non racconta tutta la storia
Quando valutiamo un’obbligazione, tendiamo a concentrarci sul rendimento pubblicizzato.
Ma quanto rimane realmente nelle nostre tasche?
Facciamo un esempio puramente ipotetico, non riferito ai tassi della nuova emissione.
Un titolo di Stato con un rendimento annuo lordo del 3%, dopo la tassazione del 12,50%, offre indicativamente un rendimento netto del 2,625%, prima degli altri oneri.
Se l’inflazione fosse del 2% annuo, il rendimento reale sarebbe di circa lo 0,61%.
Questo significa che il capitale crescerebbe in termini nominali, ma il miglioramento del potere d’acquisto sarebbe molto più contenuto.
Naturalmente, ogni investimento presenta caratteristiche e rischi differenti. Non avrebbe senso confrontare direttamente un BTP con un investimento azionario senza considerare orizzonte temporale, volatilità e obiettivi.
Il rendimento è importante, ma deve essere valutato insieme al rischio, all’inflazione e alle alternative disponibili.
🎯 Prima la pianificazione, poi il prodotto
Un patrimonio finanziario dovrebbe essere costruito partendo dagli obiettivi.
Acquistare un immobile tra tre anni, integrare la pensione oppure investire per i figli sono esigenze differenti, che richiedono strumenti e strategie differenti.
Solo dopo aver individuato questi obiettivi possiamo stabilire quanta liquidità mantenere disponibile, quale livello di rischio assumere e come distribuire il capitale tra diverse tipologie di investimento.
In quest’ottica, il nuovo BTP Valore potrebbe rappresentare una scelta perfettamente coerente, ma potrebbe anche essere un acquisto superfluo, soprattutto per chi possiede già una quota rilevante del proprio patrimonio in titoli di Stato italiani.
Inoltre, sebbene entrambi i nuovi BTP possano essere venduti prima della scadenza, il prezzo di mercato potrebbe essere inferiore a quello di acquisto.
💡 Conviene quindi sottoscrivere il nuovo BTP Valore?
Non esiste una risposta valida per tutti: dipende dal patrimonio, dagli obiettivi e dall’orizzonte temporale di ciascuno.
Prima di investire è utile confrontare il rendimento della nuova emissione con quello dei titoli di Stato già quotati con scadenza simile, e chiedersi quale ruolo il titolo andrebbe a svolgere all’interno del proprio portafoglio.
Il principio è semplice: partire dalle proprie esigenze, non dal prodotto del momento.
Perché un investimento interessante non è necessariamente un investimento utile.
E soprattutto, un patrimonio non si costruisce riempiendo un carrello di prodotti finanziari in offerta, ma attraverso una strategia coerente, diversificata e orientata ai propri obiettivi di vita.
