Chi lavora in una cartiera, in una tipografia, in una casa editrice, in un teatro o in un'azienda radiotelevisiva ha a disposizione un fondo pensione di categoria: Byblos.
Molti lo trovano citato nel contratto o nel modulo consegnato all'assunzione, ma pochi sanno quanto versa davvero l'azienda, dove finisce il proprio TFR e quali scelte si possono fare nel tempo.
Il 2026 ha portato diverse novità: l'adesione automatica dei neoassunti, un nuovo tetto di deducibilità e nuove modalità di erogazione delle prestazioni. In questo articolo mettiamo in ordine le informazioni principali, partendo dalla documentazione ufficiale pubblicata dal fondo.
📘 Cos'è Byblos
Byblos è il fondo pensione complementare negoziale dei lavoratori dipendenti delle aziende grafiche, editoriali, della carta e del cartone, cartotecniche e trasformatrici, a cui si sono aggiunti nel tempo diversi comparti della comunicazione e dello spettacolo. È nato nel 1998 dagli accordi tra le associazioni datoriali (Aie, Anes, Assocarta, Assografici, Intersind) e i sindacati di categoria (Slc-Cgil, Fistel-Cisl, Uilcom-Uil). È un'associazione senza scopo di lucro, iscritta all'albo COVIP con il n. 124 e vigilata dalla stessa Commissione.
Sommando i tre comparti, a fine 2025 il patrimonio gestito superava 1,1 miliardi di euro.
Il fondo opera a contribuzione definita: si sa quanto si versa, non quanto si riceverà. La pensione integrativa dipende dai contributi accumulati e dai rendimenti ottenuti negli anni.
👷 Chi può aderire
Possono iscriversi i lavoratori dipendenti (operai, impiegati, quadri) che hanno superato il periodo di prova, con contratto a tempo indeterminato, determinato, part-time, di apprendistato o intermittente, a cui si applicano i contratti dei seguenti settori:
✅ industria della carta e del cartone, cellulosa e cartotecnica;
📰 aziende grafiche, editoriali e affini;
✅ comunicazione e spettacolo: fondazioni lirico sinfoniche, teatri pubblici e privati, SIAE, settore radiotelevisivo, cinema ed esercizi cinematografici;
📷 comparti specifici come fotolaboratori, aziende videofonografiche e aerofotogrammetriche, servizi per la comunicazione d'impresa;
✅ sport e tempo libero, con i circoli sportivi tradizionali di Roma.
Possono essere iscritti anche i familiari fiscalmente a carico dell'aderente.È un'opzione poco conosciuta, ma utile per avviare presto una posizione previdenziale per i figli: i versamenti si fanno con bonifico diretto al fondo.
📝 Come si aderisce
Le modalità di adesione sono tre:
✅ esplicita: il lavoratore compila il modulo online sul sito del fondo e lo consegna all'ufficio del personale;
🤖 automatica: introdotta con la riforma della Legge di Bilancio 2026, riguarda i lavoratori neoassunti che non esprimono una scelta diversa;
✅ contrattuale: l'iscrizione avviene per effetto del contratto collettivo, con il versamento a carico dell'azienda del solo contributo contrattuale.
Un punto da non sottovalutare: chi viene iscritto in modo automatico o contrattuale ha una posizione già aperta, ma spesso alimentata in misura minima. Conviene verificare in area riservata cosa entra davvero e valutare se integrare.
💶 Come funziona la contribuzione
La posizione individuale si alimenta con tre fonti: il contributo del lavoratore, quello del datore di lavoro e il TFR. La regola chiave è una sola: il contributo dell'azienda spetta solo se il lavoratore versa almeno il minimo previsto dal suo contratto.
Per i due settori principali, le percentuali minime sono queste: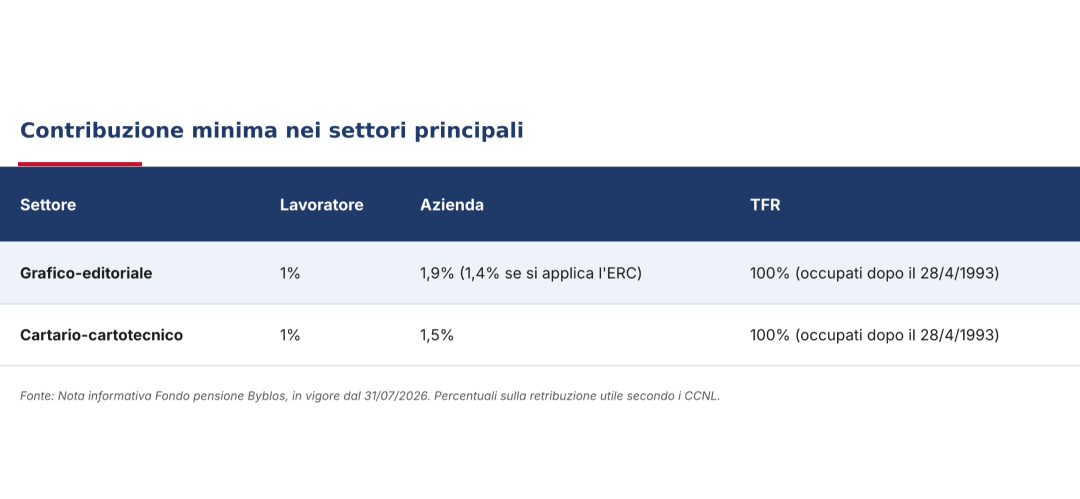 Chi era già occupato prima del 28 aprile 1993 può versare una quota di TFR più bassa (dal 2% in su, a seconda del settore). Negli altri comparti le percentuali cambiano: per SIAE e Rai Pubblicità, ad esempio, sia lavoratore sia azienda versano il 2%. Il dettaglio per ogni contratto è nella Nota informativa del fondo.
Il lavoratore può aumentare liberamente il proprio contributo, a scaglioni dello 0,5%, comunicandolo al datore di lavoro. Può anche destinare a Byblos il premio di produttività, che in questo caso non viene tassato al momento del versamento.
📊 I comparti di investimento
Byblos offre tre comparti, una scelta multicomparto e un profilo Life Cycle.
🛡️ Garantito: il più prudente, pensato per chi è a pochi anni dalla pensione (fino a 5 anni). Prevede la restituzione dei contributi versati, al netto di anticipazioni e riscatti, alla scadenza della convenzione di gestione (giugno 2030) o al verificarsi di eventi specifici: pensionamento, decesso, invalidità, inoccupazione oltre 48 mesi, anticipazioni per spese sanitarie o prima casa, RITA. Accoglie il TFR conferito in forma tacita dai lavoratori assunti prima del 1° luglio 2026.
⚖️ Bilanciato: prevalenza obbligazionaria con una componente azionaria minore e una quota di investimenti alternativi. È il comparto più grande del fondo (circa 792 milioni di euro a fine 2025) e accoglie il contributo contrattuale. Orizzonte di riferimento: medio/lungo, tra 10 e 15 anni dalla pensione.
📈 Dinamico: prevalenza azionaria, adatto a chi ha più di 15 anni davanti e accetta oscillazioni anche marcate nei singoli anni. È l'unico comparto che promuove caratteristiche ambientali o sociali.
Questi i risultati netti pubblicati dal fondo:
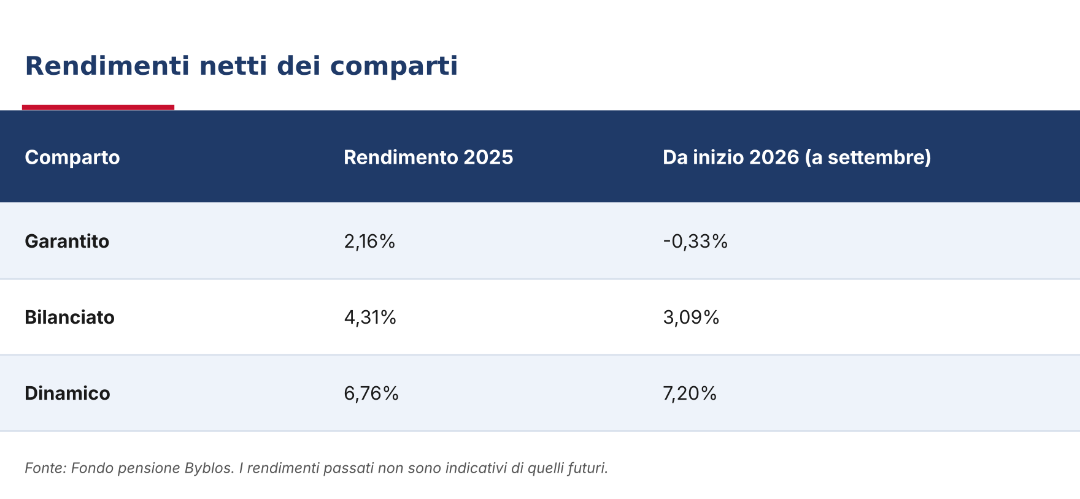
I rendimenti passati non sono indicativi di quelli futuri e vanno letti in un'ottica di lungo periodo. Un dato parziale di nove mesi, in particolare, dice poco sulla bontà di una scelta previdenziale.
🔀 Multicomparto: dal dicembre 2024 è possibile dividere la posizione tra due comparti, a scaglioni del 25%. Le combinazioni vanno da un profilo molto prudente (circa 10% azioni) a uno più dinamico (circa 60% azioni).
🔄 Il profilo Life Cycle
Il Life Cycle sposta in automatico la posizione verso comparti meno rischiosi man mano che l'età avanza. Lo schema è questo:
✅ fino a 45 anni: 100% Dinamico;
⏳ dai 46 ai 52 anni: passaggio graduale dal Dinamico al Bilanciato, a scaglioni del 25% ogni due anni;
✅ dai 52 ai 60 anni: 100% Bilanciato;
⏳ dai 60 ai 66 anni: passaggio graduale dal Bilanciato al Garantito;
✅ dai 66 anni: 100% Garantito.
Il Life Cycle è il comparto di default per chi aderisce in modo esplicito senza indicare una scelta e per tutte le adesioni automatiche. È una soluzione che ha senso per chi non vuole occuparsi della gestione, ma ha un limite: ragiona solo sull'età anagrafica e non tiene conto del resto del patrimonio, della propensione al rischio o di quando si prevede davvero di andare in pensione.
Chi è stato iscritto in un comparto di default può cambiarlo senza costi nei primi 12 mesi, anche prima del periodo minimo di permanenza.
💡 I costi
Uno dei punti di forza dei fondi negoziali è il costo contenuto, e Byblos non fa eccezione:
✅ quota di iscrizione: 5,16 euro una tantum;
💳 quota associativa annua: 22,50 euro;
✅ costi di gestione sul patrimonio: 0,57% Garantito, 0,33% Bilanciato, 0,18% Dinamico;
📄 anticipazioni, riscatti, trasferimenti: 20 euro per operazione.
L'indicatore sintetico dei costi (ISC), calcolato con la metodologia COVIP, conferma il quadro:
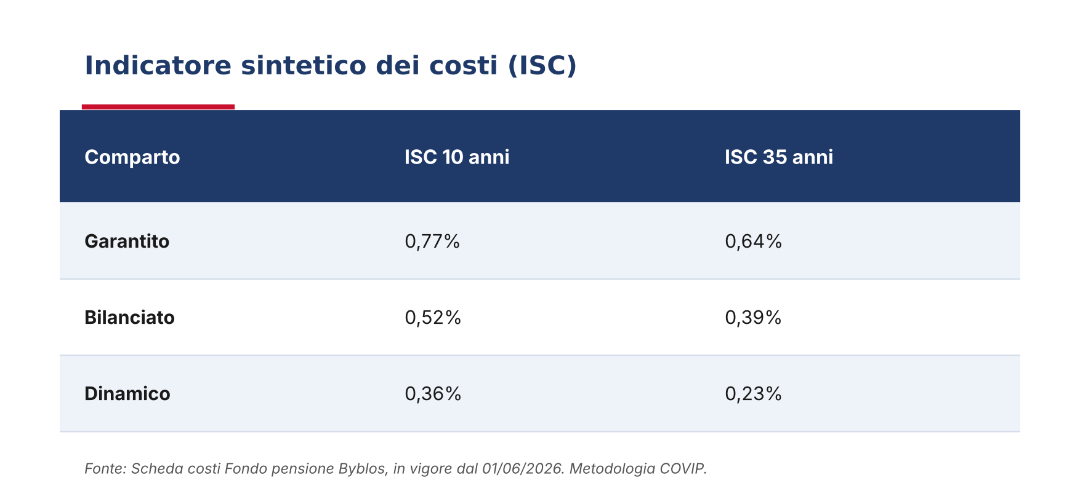
Il Garantito è il comparto più caro, perché la garanzia ha un costo. Sono valori molto lontani da quelli tipici di molti PIP assicurativi, e su 30 o 35 anni la differenza pesa in modo rilevante sul capitale finale.
🧾 I vantaggi fiscali
Il trattamento fiscale è il motivo principale per cui la previdenza complementare merita attenzione:
✅ deducibilità dei contributi fino a 5.300 euro l'anno dal 2026 (prima 5.164,57 euro), sommando quanto versa il lavoratore e quanto versa l'azienda; il TFR non rientra nel conteggio;
👶 deduzione maggiorata per chi ha iniziato a lavorare dopo il 2006, utilizzabile nei 20 anni successivi al quinto anno di adesione;
✅ rendimenti tassati al 20% invece del 26% previsto per la maggior parte degli investimenti finanziari, con i titoli di Stato al 12,5%;
📉 prestazioni tassate dal 15% al 9%, con riduzione dello 0,30% per ogni anno di partecipazione oltre il quindicesimo.
Per sfruttare la deducibilità serve capienza fiscale, cioè un reddito su cui le imposte si pagano davvero. È un aspetto da verificare caso per caso.
🏦 Cosa cambia per il TFR dal 2026
La Legge di Bilancio 2026 ha modificato le soglie oltre le quali il TFR non destinato a un fondo pensione deve essere versato al Fondo di Tesoreria INPS. Non conta più il numero di dipendenti del 2006, ma la media dell'anno precedente: 60 dipendenti nel 2026 e 2027, 50 dal 2028 al 2031, 40 dal 2032.
Per il lavoratore la conseguenza è concreta: il TFR finito all'INPS non può più essere trasferito a un fondo pensione. Nelle aziende sotto soglia, invece, con l'accordo del datore di lavoro è ancora possibile conferire a Byblos anche il TFR già maturato.
🎯 Prestazioni e anticipazioni
Al pensionamento si può scegliere tra:
✅ rendita vitalizia, con la possibilità di ritirare fino al 50% in capitale;
🆕dal 1° luglio 2026, in alternativa alla rendita vitalizia, rendita a durata definita, prelievi liberamente determinabili ed erogazione frazionata del montante per almeno cinque anni (quest'ultima disponibile dal 31 ottobre 2026). Il fondo sta completando l'adeguamento dei propri sistemi: le richieste vengono acquisite ora e liquidate al termine della fase transitoria, entro fine 2026.
Prima della pensione la posizione resta comunque accessibile:
✅ anticipazioni fino al 75% per spese sanitarie, in qualsiasi momento;
🏠 fino al 75% per acquisto o ristrutturazione della prima casa, dopo 8 anni;
✅ fino al 30% per altre esigenze, dopo 8 anni;
📋 riscatto per perdita dei requisiti, invalidità, inoccupazione, decesso;
✅ RITA, la rendita integrativa temporanea anticipata per chi esce dal lavoro prima della pensione.
Dopo due anni di iscrizione è possibile trasferire la posizione ad altra forma pensionistica complementare.
⚠️ I punti di attenzione
✅ Restare al minimo: chi è iscritto in automatico o per contratto spesso versa pochissimo. Senza il contributo minimo del lavoratore si perde quello dell'azienda.
🔍 Il comparto non scelto: lasciare la posizione nel default senza valutarlo è la scelta più comune. Il Life Cycle è pensato per l'aderente medio, che non sempre corrisponde alla propria situazione.
✅ Il rischio del Garantito "per sempre": chi è giovane e resta nel Garantito per decenni rischia rendimenti che faticano a battere l'inflazione, pagando per di più i costi più alti.
🔒 La garanzia non è incondizionata: opera alla scadenza della convenzione o per eventi precisi, non in qualsiasi momento.
✅ Il TFR in Tesoreria INPS: con le nuove soglie, rimandare la decisione può significare perdere la possibilità di destinare al fondo una parte della liquidazione.
Conclusione
Byblos è un fondo con costi contenuti, una gamma di comparti semplice ma completa e strumenti, come multicomparto e Life Cycle, che permettono di adattare l'investimento al proprio orizzonte.
Il contributo dell'azienda e i vantaggi fiscali lo rendono uno strumento da conoscere bene per chi lavora nei settori coperti.
Aderire, però, è solo il primo passo. Quanto versare, quale comparto scegliere e come inserire il fondo nel quadro complessivo dei propri risparmi sono decisioni che cambiano molto il risultato finale. Prima di scegliere è utile leggere con attenzione la Nota informativa, consultare i simulatori messi a disposizione dal fondo e confrontare i costi sul sito della COVIP.
📌 Contattaci per una prima consulenza gratuita
