Dal 1° gennaio 2026 è cambiato uno dei principali vantaggi fiscali della previdenza complementare: aumenta il limite massimo dei contributi che possono essere dedotti dal reddito imponibile.
La Legge di Bilancio 2026 porta infatti la soglia annuale da 5.164,57 euro a 5.300 euro. Un incremento contenuto, ma che offre l'occasione per comprendere meglio un aspetto spesso sottovalutato dei fondi pensione: il risparmio fiscale può essere significativo, soprattutto per chi ha redditi soggetti alle aliquote IRPEF più elevate.
Vediamo come funziona la deducibilità, quanto si può effettivamente risparmiare e quali aspetti considerare prima di effettuare un versamento.
Quanto si può risparmiare sulle imposte? Vediamolo con alcuni esempi pratici.
📖 Come funziona la deducibilità fiscale?
I contributi versati a un fondo pensione possono essere dedotti dal reddito complessivo ai fini IRPEF, entro i limiti previsti dalla normativa.In termini semplici, significa che le somme versate riducono il reddito sul quale vengono calcolate le imposte.
Facciamo un esempio.
Un lavoratore con un reddito imponibile di 40.000 euro decide di versare 5.000 euro in un fondo pensione. Grazie alla deduzione, il reddito sul quale viene calcolata l'IRPEF si riduce a 35.000 euro. Il beneficio fiscale dipende quindi dall'aliquota applicabile alla parte di reddito che viene abbattuta dalla deduzione.
Più elevata è l'aliquota marginale, maggiore può essere il risparmio fiscale ottenuto attraverso il versamento previdenziale.
📊 Quanto si risparmia versando il massimo dei contributi deducibili?
Consideriamo un contribuente che versa l'intero importo deducibile di 5.300 euro. Il risparmio fiscale teorico cambia in funzione dell'aliquota marginale IRPEF.
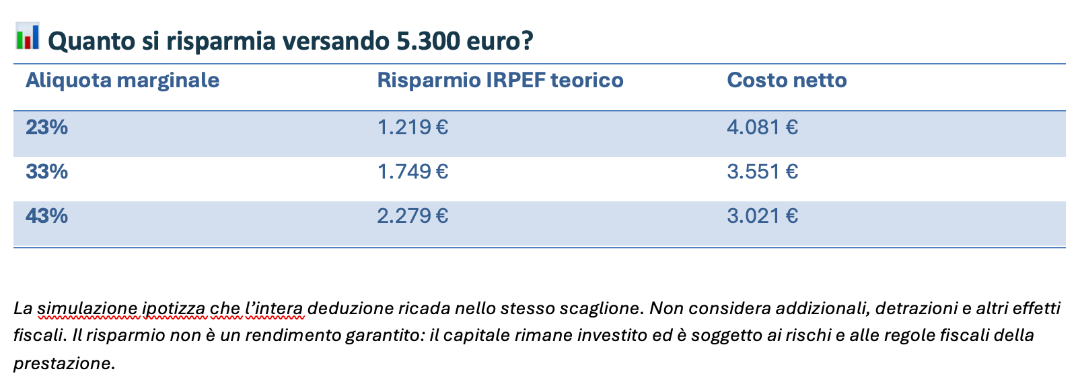
Un contribuente con un'aliquota marginale del 43%, ad esempio, potrebbe ottenere un risparmio IRPEF teorico di 2.279 euro versando 5.300 euro nel fondo pensione. Il costo netto del versamento sarebbe quindi pari a 3.021 euro.
Attenzione, però: il risparmio fiscale non deve essere confuso con un rendimento finanziario garantito.
Il capitale versato rimane investito e sarà soggetto all'andamento dei mercati e alle regole fiscali applicabili al momento della prestazione.
👷 Anche il contributo del datore di lavoro è deducibile?
Sì, ma è importante conoscere una distinzione. Nel limite ordinario di deducibilità rientrano sia i contributi versati direttamente dal lavoratore sia quelli eventualmente versati dal datore di lavoro.
Il TFR conferito al fondo pensione, invece, non concorre al raggiungimento del limite.
📌 Esempio pratico
Un lavoratore dipendente versa annualmente:
- 2.000 euro di contributi personali;
- 1.500 euro di contributi a carico del datore di lavoro;
- 3.000 euro di TFR maturando.
Ai fini della deducibilità ordinaria vengono considerati soltanto i primi 3.500 euro.
Il lavoratore avrebbe quindi ancora 1.800 euro di spazio fiscale disponibile, che potrebbe utilizzare attraverso ulteriori versamenti volontari.
Il TFR conferito al fondo segue invece una disciplina fiscale distinta.
⚠️ Conviene sempre versare il massimo deducibile?
Non necessariamente. La deducibilità fiscale rappresenta un vantaggio, ma non dovrebbe essere l'unico elemento sul quale basare una decisione previdenziale.
Il fondo pensione è uno strumento destinato principalmente alla costruzione di un capitale di lungo periodo.
Le possibilità di accedere anticipatamente alle somme accumulate sono disciplinate da specifiche condizioni normative. Chi prevede di acquistare un'abitazione, sostenere una spesa importante o utilizzare parte dei propri risparmi nel breve periodo potrebbe quindi avere esigenze differenti rispetto a chi dispone già di un patrimonio finanziario adeguato.
Anche l'orizzonte temporale, i costi del fondo e la linea di investimento incidono sulla valutazione.
Il beneficio fiscale deve essere inserito all'interno di una pianificazione finanziaria complessiva, evitando di vincolare risorse che potrebbero essere necessarie per altri obiettivi.
🎯 Conclusioni: il vantaggio fiscale è importante, ma non è tutto
L'aumento del limite di deducibilità a 5.300 euro rappresenta un miglioramento del trattamento fiscale della previdenza complementare.
Il beneficio può essere particolarmente interessante per chi dispone di redditi soggetti ad aliquote marginali elevate e può destinare una parte dei propri risparmi a obiettivi di lungo periodo.
La scelta dell'importo da versare dovrebbe però essere coordinata con le altre esigenze patrimoniali.
Una corretta pianificazione previdenziale non consiste semplicemente nello sfruttare il massimo beneficio fiscale disponibile, ma nel costruire un equilibrio tra risparmio, investimenti e disponibilità finanziaria.
📩 Vuoi capire quanto puoi risparmiare con un fondo pensione?
Ogni situazione fiscale e previdenziale è diversa.
Una valutazione personalizzata può aiutarti a individuare l'importo da versare, sfruttare i benefici fiscali disponibili e costruire una strategia coerente con i tuoi obiettivi.
