💶 Costi dei fondi pensione: cosa ci dice il comparatore ISC della COVIP
Quando si sceglie una forma di previdenza complementare, l'attenzione va quasi sempre ai rendimenti passati. È comprensibile, ma è il punto di partenza sbagliato. I rendimenti futuri nessuno li conosce, i costi invece sono scritti nero su bianco e pesano ogni anno, per decenni, sul capitale che si accumula.
La COVIP, l'autorità che vigila sui fondi pensione in Italia, mette a disposizione un comparatore dei costi delle forme pensionistiche complementari aggiornato ogni mese. Il grafico pubblicato su quella pagina mostra in modo molto chiaro quanto possano essere diverse le spese tra fondi negoziali, fondi aperti e PIP. Vediamo come leggerlo e perché conviene dedicargli qualche minuto prima di aderire o di valutare un trasferimento.
Cos'è l'ISC, l'indicatore sintetico di costo
L'ISC esprime in un solo numero il costo annuo sostenuto da un iscritto, calcolato come percentuale della posizione maturata. Dentro ci sono le principali voci di spesa: commissioni di gestione, costi di adesione, spese fisse annue e così via.
Per rendere i fondi confrontabili tra loro, la COVIP calcola l'ISC con la stessa metodologia per tutte le forme pensionistiche, ipotizzando un aderente tipo che:
✅ versa 2.500 euro all'anno
✅ ottiene un rendimento annuo del 4%
✅ resta iscritto per 2, 5, 10 o 35 anni (da qui le sigle ISC2, ISC5, ISC10 e ISC35)
Ci sono due limiti da tenere presenti: l'ISC non comprende le commissioni di incentivo, cioè quelle legate a eventuali extra rendimenti rispetto a un obiettivo, perché non si possono stimare in anticipo, e non tiene conto delle agevolazioni previste per particolari categorie di aderenti.
Per avere il quadro completo resta necessario leggere la Scheda dei costi di ciascun fondo, disponibile sul sito della forma pensionistica e su quello della COVIP.
Come leggere il grafico: tre famiglie di fondi, quattro categorie di comparti
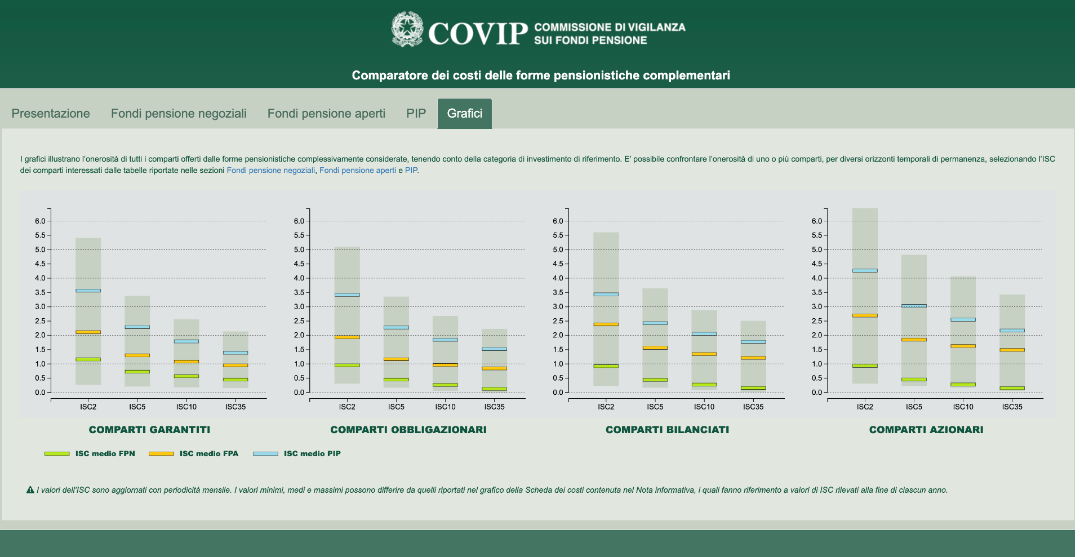
Fonte: COVIP, Comparatore dei costi delle forme pensionistiche complementari
Il grafico divide i comparti nelle quattro categorie di investimento previste dalla COVIP: garantiti, obbligazionari, bilanciati e azionari. Per ciascuna mostra l'ISC sui quattro orizzonti temporali. La barra grigia indica l'intervallo tra il comparto più economico e quello più caro del mercato, mentre le tre linee colorate rappresentano il costo medio delle tre famiglie di prodotti:
✅ Fondi pensione negoziali (FPN), linea verde: nati dalla contrattazione collettiva, riservati ai lavoratori di un settore o di un'azienda
✅ Fondi pensione aperti (FPA), linea gialla: istituiti da banche, SGR, assicurazioni e SIM, accessibili a chiunque
✅ Piani individuali pensionistici (PIP), linea azzurra: prodotti assicurativi a adesione individuale
Lo schema si ripete identico in tutte e quattro le categorie, con lo stesso ordine: i fondi negoziali hanno i costi medi più bassi, i fondi aperti si collocano a metà, i PIP sono i più onerosi.
Guardando i comparti azionari, la distanza diventa evidente. Su un orizzonte di 35 anni l'ISC medio dei fondi negoziali è di circa lo 0,15% annuo, quello dei fondi aperti di circa l'1,5% e quello dei PIP supera il 2%. Sui due anni la forbice si allarga ancora: dalla soglia di circa l'1% dei negoziali si arriva a oltre il 4% medio dei PIP, con punte che sfiorano il 6,5% per i comparti più cari.
C'è poi un secondo aspetto che il grafico mette in luce: l'ISC scende man mano che l'orizzonte si allunga. Il motivo è semplice: i costi fissi, come le spese di adesione, pesano molto nei primi anni, quando la posizione accumulata è ancora piccola, e si diluiscono nel tempo. Per questo chi entra in un fondo e ne esce dopo pochi anni sostiene, in proporzione, i costi più alti.
Quanto pesa davvero un punto percentuale di costi
Una differenza dell'1% all'anno sembra poca cosa. Su 35 anni non lo è affatto. È la stessa COVIP a offrire l'esempio: a parità di condizioni, passare da un ISC dell'1% a uno del 2% riduce il capitale finale di circa il 18%. Se nel primo caso si arrivasse a 100.000 euro, nel secondo ci si fermerebbe a 82.000.
Applicando lo stesso ragionamento, in modo semplificato, alla distanza tra le medie dei comparti azionari (circa 0,15% contro circa 2,2%) e mantenendo le ipotesi della COVIP, cioè 2.500 euro di versamento annuo e un rendimento lordo del 4% per 35 anni, il capitale accumulato con i costi più bassi risulterebbe superiore di circa un terzo. In termini assoluti, oltre 60.000 euro di differenza a parità di versamenti e di rendimento dei mercati.
Sono numeri ipotetici, utili solo a dare l'ordine di grandezza, ma rendono bene l'idea dell'effetto composto dei costi.
Rischi e opportunità nella lettura dei costi
Il comparatore è uno strumento prezioso, ma va usato con criterio. Alcuni punti da tenere a mente:
✅ Confrontare comparti della stessa categoria. Mettere a confronto un garantito con un azionario non ha senso: profilo di rischio, gestione e costi sono diversi per natura. Il comparatore stesso è costruito per facilitare il confronto tra comparti simili.
✅ Il fondo negoziale non è sempre accessibile. L'adesione dipende dal contratto collettivo applicato. Lavoratori autonomi, liberi professionisti e chi non ha un fondo di categoria devono orientarsi tra fondi aperti e PIP, dove la dispersione dei costi è ampia e la scelta del singolo prodotto fa la differenza.
✅ Il costo non è l'unico criterio. Contano anche la coerenza della linea di investimento con l'orizzonte temporale e la propensione al rischio, la qualità della gestione, le eventuali garanzie e le prestazioni accessorie. Alcuni prodotti includono coperture assicurative che vanno valutate per quello che effettivamente offrono e per quanto costano.
✅ Il contributo del datore di lavoro. Per un lavoratore dipendente, aderire al fondo negoziale di categoria significa spesso avere diritto anche al contributo aziendale previsto dal contratto. È un elemento che nel calcolo complessivo pesa quanto, se non più, dei costi.
✅ L'ISC è una stima, non una fattura. Si basa su ipotesi standard e non comprende le commissioni di incentivo. I valori minimi, medi e massimi del comparatore, aggiornati mensilmente, possono inoltre differire da quelli riportati nella Nota informativa, che fanno riferimento alla fine di ciascun anno.
L'opportunità, al contrario, è concreta: chi ha già una posizione aperta può verificare in pochi minuti dove si colloca il proprio comparto rispetto alla media della categoria. Se il costo risulta molto superiore, è il momento di chiedersi se quella differenza sia giustificata da qualcosa in più, oppure no.
Conclusione
La previdenza complementare è un investimento di lunghissimo periodo, e proprio per questo i costi contano più che in quasi ogni altra scelta finanziaria. Il comparatore ISC della COVIP rende il confronto semplice e trasparente: le differenze tra le diverse famiglie di prodotti sono ampie, sistematiche e, nel tempo, pesano in modo rilevante sulla pensione futura.
Prima di aderire a un fondo, o se si è già iscritti da anni senza averne mai controllato le spese, conviene partire da qui. Poi, con la Scheda dei costi alla mano, valutare il quadro completo insieme a chi può analizzare la propria situazione in modo indipendente, senza prodotti da collocare.
